Poniżej wyjaśniamy, która stawka dotyczy Twojego garażu w 2026 roku, kiedy blaszak jest budynkiem, kiedy złożyć IN-1 i kto płaci podatek, gdy garaż jest wynajęty albo sprzedany. Stan prawny na 15 października 2026 r.
Podatek od garażu w 2026 roku - szybka odpowiedź
| Rodzaj garażu | Stawka podatku | Maksymalnie w 2026 r. (za 1 m² powierzchni użytkowej rocznie) |
|---|---|---|
| Garaż w budynku mieszkalnym: w bryle domu, lokal garażowy w bloku, udział w hali garażowej pod blokiem | jak od budynków mieszkalnych | 1,25 zł |
| Garaż wolnostojący, garaż w szeregu garaży, blaszak, który jest budynkiem | od pozostałych budynków | 12,00 zł |
| Garaż związany z prowadzeniem działalności gospodarczej | od budynków związanych z działalnością | 35,53 zł |
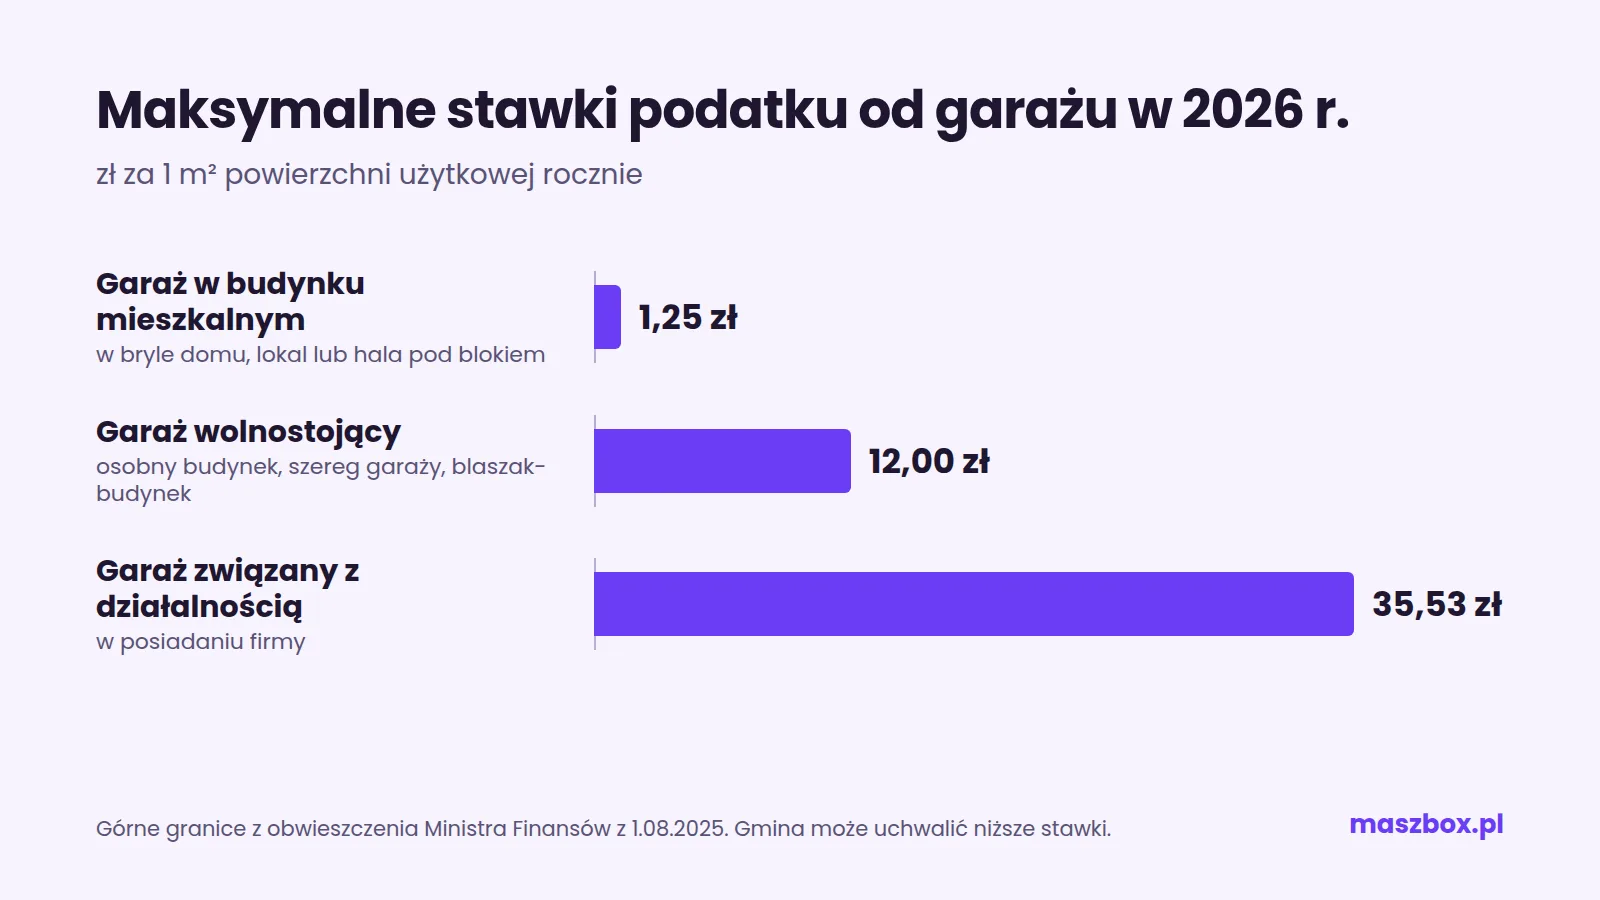
To górne granice stawek, które co roku ogłasza Minister Finansów. Twoja gmina uchwala własne stawki i mogą być niższe. Rada gminy może też zróżnicować stawki, np. ustalić osobną, niższą stawkę dla garaży wolnostojących. Aktualne stawki znajdziesz w uchwale rady gminy w sprawie stawek podatku od nieruchomości na 2026 rok, opublikowanej w Biuletynie Informacji Publicznej gminy.
Przykład: garaż o powierzchni użytkowej 18 m². Przy stawkach maksymalnych podatek wyniesie 22,50 zł rocznie, jeśli garaż jest częścią budynku mieszkalnego, i 216 zł rocznie, jeśli stoi osobno. Przy garażu na własnej działce dochodzi jeszcze podatek od gruntu.
Garaż w bloku i w domu: od 2025 roku stawka jak od mieszkania
Od 1 stycznia 2025 r. ustawa o podatkach i opłatach lokalnych mówi wprost, że pomieszczenie przeznaczone do przechowywania pojazdów w budynku mieszkalnym jest częścią mieszkalną tego budynku (art. 1a ust. 2c). Dlatego niższą stawkę płacisz za:
- garaż w bryle domu jednorodzinnego,
- wyodrębniony lokal garażowy z własną księgą wieczystą w bloku,
- udział w hali garażowej pod budynkiem mieszkalnym, także z prawem do konkretnego miejsca.
Wcześniej wyodrębnione garaże w blokach często płaciły podatek według stawki dla pozostałych budynków. Ta zmiana objęła tylko garaże w budynkach mieszkalnych. Jeśli garaż w bloku służy Twojej firmie, płacisz stawkę dla działalności gospodarczej.
Masz udział w wielostanowiskowym lokalu garażowym w budynku mieszkalnym? Płacisz podatek od swojej części, proporcjonalnie do udziału. Współwłaściciele takiej hali nie odpowiadają solidarnie za podatek od całego lokalu.
Garaż wolnostojący i w szeregu garaży: wyższa stawka
Garaż, który jest osobnym budynkiem, nie jest częścią budynku mieszkalnego. Dotyczy to garażu na Twojej działce obok domu, garażu w szeregu na osiedlu i garażu na gruncie spółdzielni. Za taki garaż płacisz stawkę od pozostałych budynków, w 2026 r. maksymalnie 12,00 zł za m².
Ta różnica jest sporna. Rzecznik Praw Obywatelskich w październiku 2025 r. poparł przed Trybunałem Konstytucyjnym zarzut, że różnicowanie stawki tylko według tego, czy garaż stoi w budynku mieszkalnym, narusza konstytucyjną zasadę równości. Dopóki przepisy się nie zmienią, gminy stosują wyższą stawkę do garaży wolnostojących.
Grunt pod garażem. Przy garażu na własnej działce płacisz też podatek od gruntu. Jeśli garaż stoi na gruncie dzierżawionym od gminy albo Skarbu Państwa, podatnikiem od tego gruntu możesz być Ty jako dzierżawca (art. 3 ust. 1 pkt 4 ustawy). Więcej o tym w części o najmie.
Garaż blaszany: kiedy jest budynkiem i trzeba płacić podatek
Podatek od nieruchomości płacisz od budynków. Od 2025 r. ustawa ma własną definicję budynku: to obiekt wzniesiony w wyniku robót budowlanych, trwale związany z gruntem, wydzielony z przestrzeni przegrodami budowlanymi, który ma fundamenty i dach. Wszystkie te cechy muszą wystąpić łącznie.
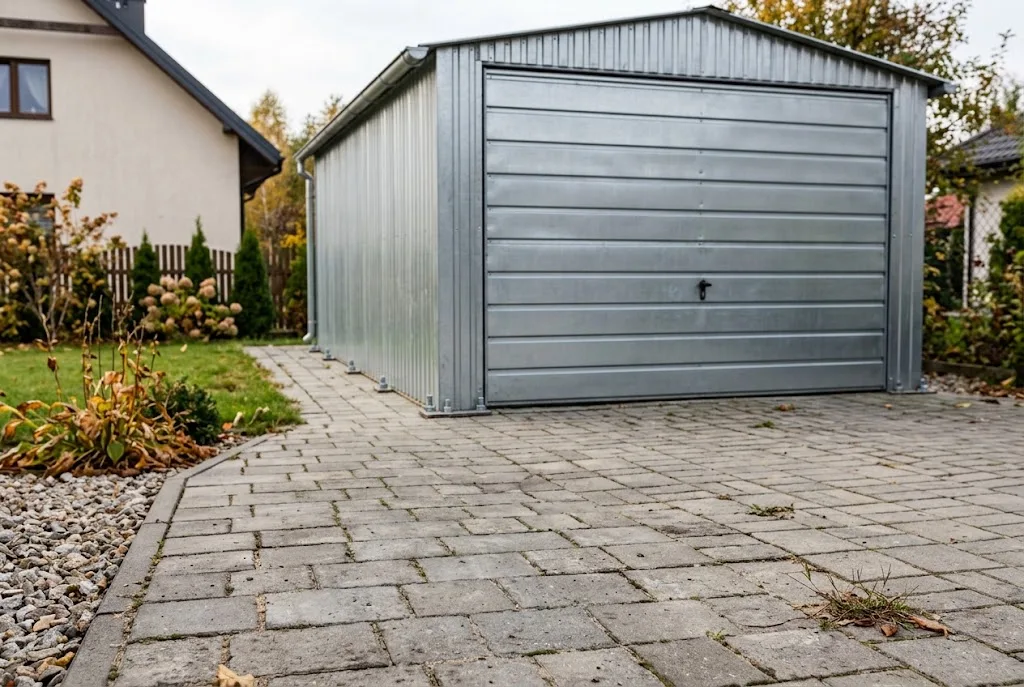
Przy blaszaku spór dotyczy zwykle fundamentu i trwałego związania z gruntem. W listopadzie 2025 r. Wojewódzki Sąd Administracyjny w Łodzi (sygn. I SA/Łd 474/25) uznał za budynek blaszany garaż postawiony na kostce brukowej i przytwierdzony do podłoża. Według sądu podłoże pełniło rolę fundamentu, a garażu nie dało się przesunąć bez odkręcenia mocowań.
- Blaszak zakotwiony do płyty, wylewki albo kostki, zwłaszcza zgłoszony jako garaż w starostwie, gmina najpewniej potraktuje jako budynek. Płacisz wtedy stawkę od pozostałych budynków.
- Blaszak postawiony luzem, bez fundamentu i mocowań, może nie spełniać definicji budynku. To jednak gmina ocenia w konkretnej sprawie.
Jeśli nie masz pewności, możesz wystąpić do wójta, burmistrza albo prezydenta miasta o interpretację indywidualną. Pamiętaj, że to, czy blaszak trzeba zgłosić w starostwie, to osobna sprawa, wynikająca z Prawa budowlanego. Opisaliśmy ją w poradniku garaż blaszany bez pozwolenia.
Kto płaci podatek, gdy garaż jest wynajęty
Wynajmujesz garaż od osoby prywatnej albo firmy: podatek płaci właściciel. Umowa może przerzucić na Ciebie jego koszt, np. w czynszu, ale wobec gminy podatnikiem zostaje właściciel.
Wynajmujesz garaż albo dzierżawisz teren pod garaż od gminy lub Skarbu Państwa: podatnikiem jesteś Ty jako posiadacz (art. 3 ust. 1 pkt 4 ustawy). Musisz sam złożyć informację IN-1. Dotyczy to wielu zespołów garaży na gruntach miejskich.
Wynajmujesz swój garaż innym: podatek od nieruchomości płacisz dalej Ty. Od czynszu płacisz dodatkowo ryczałt od najmu prywatnego: 8,5% przychodu do 100 000 zł w roku i 12,5% od nadwyżki. Szczegóły są w poradniku jak zarabiać na wolnej przestrzeni.
Jeśli nie prowadzisz firmy, sam wynajem garażu nie czyni z niego garażu „firmowego”. Jeśli prowadzisz działalność, zapytaj księgowego, czy garaż nie zostanie uznany za związany z firmą. Wtedy obowiązuje najwyższa stawka.
Kiedy zgłosić garaż w gminie
Osoba fizyczna składa informację o nieruchomościach (formularz IN-1) w urzędzie gminy w ciągu 14 dni od zdarzenia, które rodzi albo kończy obowiązek podatkowy. Takim zdarzeniem jest np. zakup, otrzymanie garażu w spadku, zakończenie budowy albo sprzedaż.
Obowiązek podatkowy powstaje od pierwszego dnia miesiąca następującego po miesiącu zakupu i wygasa z końcem miesiąca, w którym przestałeś być właścicielem.
Gmina wydaje decyzję, a podatek płacisz w czterech ratach: do 15 marca, 15 maja, 15 września i 15 listopada.
Zmiana sposobu użycia garażu, np. rozpoczęcie w nim działalności, też może zmienić stawkę. Zgłoś ją w gminie korektą informacji.
Kupno i sprzedaż garażu w trakcie roku
Kupiłeś garaż 20 marca? Podatek płacisz od 1 kwietnia, a sprzedający do końca marca. Obie strony składają w gminie informację w ciągu 14 dni: kupujący o nabyciu, sprzedający o zbyciu. Jak przygotować się do sprzedaży i kiedy zapłacisz podatek dochodowy, opisaliśmy w poradniku sprzedaż garażu krok po kroku. Planujesz kupić garaż pod wynajem? Zobacz, jak policzyć, czy opłaca się kupić garaż pod wynajem.
Wpis ma charakter informacyjny. Wysokość podatku za Twój garaż potwierdź w urzędzie gminy, a przy działalności gospodarczej u księgowego.

Marsel Zychowski
Zespół MaszBox
Dzielimy się praktyczną wiedzą o wynajmie i sprzedaży powierzchni - garaży, magazynów, komórek lokatorskich, miejsc postojowych i innych.